ゆうちょ金融コード9900と他行振込の変換手順|失敗防ぐ最新知識
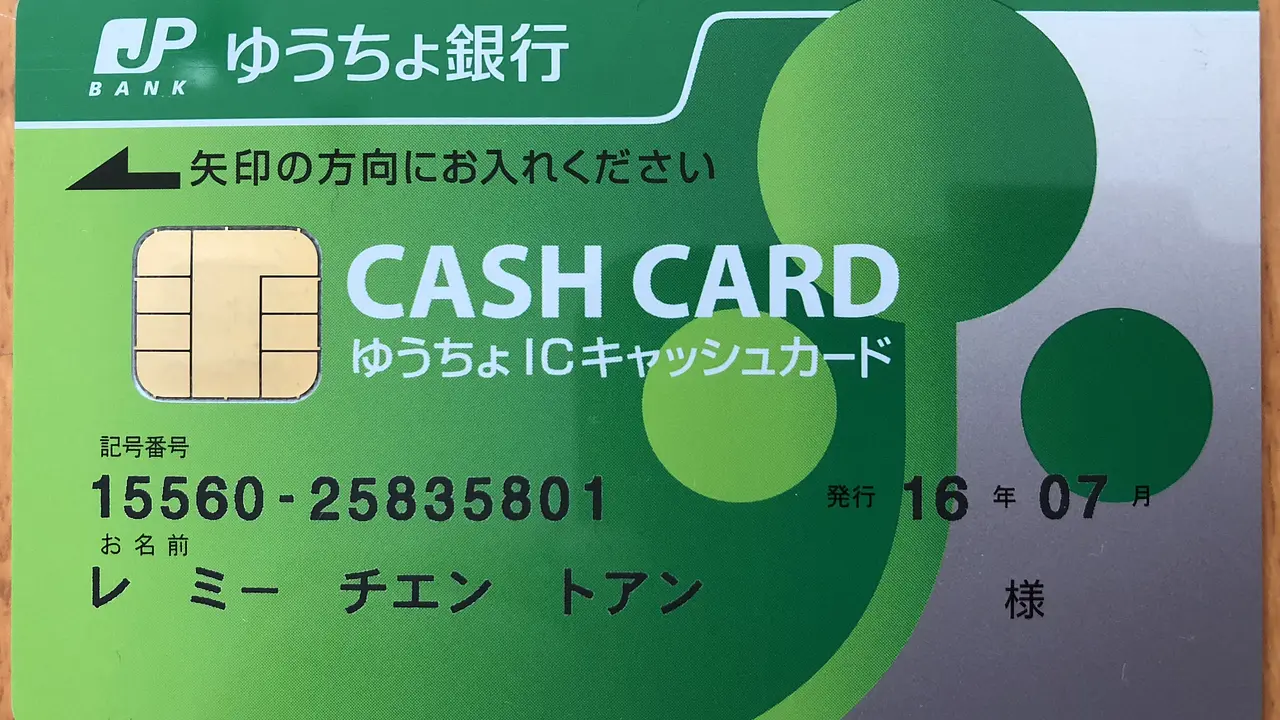
三菱UFJ銀行や三井住友銀行、ネット銀行などのATMやオンラインバンキングから「ゆうちょ銀行へお金を振り込もう」とした瞬間、画面に表示される入力項目を見て手が止まってしまった経験はないだろうか。画面には「金融機関コード(4桁)」「支店名・店番(3桁)」「口座番号(7桁)」が求められているのに対し、手元にあるゆうちょ銀行の通帳やキャッシュカードに並んでいるのは「1〇〇〇〇」から始まる5桁の記号と、8桁前後の番号だけだからだ。
結論から明かすと、ゆうちょ銀行の金融機関コード(銀行コード)は「9900」である。しかし、コードを入力しただけでは送金手続きは完了しない。他行からゆうちょ銀行宛てに振り込むためには、通帳に記載された独自の「記号・番号」を、全国銀行データ通信システム(全銀システム)に対応した「店番・口座番号」へと変換しなければならない。2026年現在の最新振込ルールと、送金ミスによる無駄な手数料損失を防ぐための実践的な知識を、報道記者の視点で徹底解説する。
📌 【この記事の重要ポイントまとめ】
- 要点1:ゆうちょ銀行の金融機関コードは一律「9900」であり、ゆうちょダイレクトや他行バンキングの宛先指定で共通使用される。
- 要点2:通帳の「記号(5桁)・番号(8桁)」は全銀ネット非対応のため、3桁の漢数字店番・7桁の口座番号へ読み替える変換作業が必須となる。
- 要点3:店名は「〇一八(ゼロイチハチ)」のように漢数字読みが割り当てられ、口座番号は末尾の「1」を落とす等の独自規則に従う必要がある。
【即答】ゆうちょ銀行の金融機関コードは「9900」|各サービスでの入力手順
他行のインターネットバンキングやATMから振込先金融機関を選択する際、名称検索ではなく数字4桁で素早く指定したいときに用いるのが「金融機関コード(統一金融機関コード)」だ。ゆうちょ銀行金融機関コード9900は、全国どこの支店や出張所宛てであっても共通の番号として定義されている。
パソコンやスマートフォンの振込画面では、金融機関分類から「銀行」を選んだ上で「ゆうちょ銀行」を検索するか、直接「9900」と打ち込むことで即座に特定できる。また、ゆうちょ銀行の公式オンラインバンキングであるゆうちょダイレクト金融機関コードを外部サービスに登録する際にも、同じく「9900」を使用する。本店や全国の各支店ごとにコードが細分化されているわけではないため、まずは「9900」という固定の識別番号を正確に把握しておくことが第一歩だ。

【疑問を解明】通帳の「記号・番号」では他行から振り込めない構造的理由
なぜ、民間金融機関の口座のように最初から「支店名・普通預金・口座番号7桁」で統一されていないのだろうか。手元にあるゆうちょ銀行通帳記号番号見方を確認すると、表紙や中面に「記号 10120」「番号 12345671」といった形式で印字されており、三井住友やみずほなどの一般的な通帳表記とは決定的に異なっている。
この齟齬が生じる原因は、日本の金融史における「制度的な分断」にある。ゆうちょ銀行は、旧郵政省が管轄していた郵便貯金が母体だ。民間銀行が一般社団法人全国銀行資金決済ネットワーク(全銀ネット)を通じて「4桁銀行コード・3桁店番・7桁口座番号」という厳密な共通規格でオンライン網を構築してきたのに対し、郵便貯金は独立した国営の巨大システムで運用されていた。ゆうちょ銀行同士の送金であれば、現在でもこの「記号・番号」だけで瞬時に電信振替が完結する。
転機が訪れたのは2009年1月だ。郵政民営化の流れを受け、ゆうちょ銀行が全銀システムに正式接続されたことで、民間金融機関との相互送金が可能になった。しかし、全国数千万人規模に及ぶ既存利用者の通帳をすべて回収して刷り直すことは物理的に不可能だったため、従来の「記号・番号」を全銀システムの「店番・口座番号」へと数学的に置換する記号番号振込用口座番号変換の互換ルールが設計された。これが、他行振込において変換作業が不可欠となった構造的な背景である。
【変換ルール徹底解説】記号・番号から「店名・店番・口座番号」を導く計算式
他行から送金を受ける場合、相手に伝えるべき情報は「金融機関名:ゆうちょ銀行」「支店名(漢数字3文字)」「店番(3桁)」「預金種目(普通預金または当座預金)」「口座番号(7桁)」の5点だ。手元に通帳やカードしかない場合でも、一定の規則を当てはめれば自力で算出できる。
まず、支店名とゆうちょ銀行支店コード3桁の特定方法だ。通常貯金(記号が「1」から始まり、末尾が「0」の5桁)の場合、記号の「2桁目と3桁目」を取り出し、その末尾に「8」を付け足す。たとえば記号が「10120」であれば、真ん中の数字は「01」となる。これに「8」を加えることで、店番は「018」と導き出される。
さらに、支店名には独特の命名規則が存在する。ゆうちょ銀行には「新宿支店」や「梅田支店」といった一般的な地名支店ではなく、店番の3桁の数字をそのまま漢数字に置き換えた店名が付けられている。これがゆうちょ銀行支店名漢数字読み方の特殊性だ。「018」であれば支店名は「〇一八(ゼロイチハチ)」店、「138」であれば「一三八(イチサンハチ)」店となる。他行のATMやネットバンクで支店名を検索する際は、カナ入力欄に「セ」または「ゼ」と打ち込み、「ゼロイチハチ」を選択する仕様が一般的だ。
続いて、最も送金エラーを起こしやすいのがゆうちょ口座番号7桁変換ルールである。番号が8桁の場合、最後の「1」をそのまま入力してはならない。末尾の「1」は郵便貯金システム上のチェックディジット(検査数字)等に該当するため、他行振込用口座番号を作成する際は末尾の「1」を切り捨てた残り7桁を使用する。たとえば番号が「12345671」であれば、振込用の口座番号は「1234567」となる。仮に番号が6桁以下の場合(昔開設された口座など)は、末尾の「1」を落とした上で、7桁に達するまで頭に「0」を補填するルールだ。

【データ比較】送金仕様と変換ルールの構造マトリクス
手元の通帳情報と、外部送金に必要な全銀フォーマットの差異を整理した。振込手続き前に各項目の整合性を必ず確認していただきたい。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 金融機関コード | 「9900」固定 | 都市銀行(0001〜0010等) | 支店による変動はなく全国統一。入力迷走を防ぐ基本キー。 |
| 支店名・店番 | 記号2・3桁目+「8」(例:018店) | 地名支店名(例:渋谷支店) | 漢数字表記。カナ検索で「ゼロ…」から探す点に要注意。 |
| 口座番号桁数 | 末尾「1」削除後の7桁 | 原則7桁固定 | 通帳の8桁をそのまま打つと桁数超過エラーになる最大トラップ。 |
| 他行宛振込手数料 | 窓口:600円〜880円程度 ATM:200円〜440円程度 ネット:150円〜220円程度 | 窓口660円〜990円 ネット165円〜330円 | 2026年最新ゆうちょ振込ルール上、アプリ決済等の優遇活用が賢明。 |
| 着金反映時間 | 全銀モアタイム対応(原則即時) | 24時間365日即時着金 | 夜間・土日も原則即時反映だが、口座名義相違時は翌営業日保留。 |
【実態検証】利用者の生の声と現場目線で見えた送金トラブルの罠
ネットバンキングの操作やATMの前で送金エラーに直面した人々の投稿をソーシャルメディアや相談掲示板で追跡調査すると、共通する「つまずきポイント」が浮き彫りになる。
Yahoo!知恵袋やX(旧Twitter)で頻繁に見られるのが、「相手から『記号12340 番号12345671』とだけ送られてきて、他行のアプリに入力できない」「支店検索で自分の住んでいる市区町村名を入れてもゆうちょ銀行の支店がヒットしない」という悲鳴だ。民間金融機関に慣れ親しんだ若い世代やフリマアプリの個人間取引において、受取側がゆうちょ受取口座確認方法を正しく把握しておらず、通帳の表面に書かれた記号番号をそのまま相手に渡してしまうトラブルが日常茶飯事となっている。
さらに深刻なのが、「カナ検索の罠」だ。「〇一八店」を探す際、カナ検索で「オ」を探しても見つからない。漢数字の「〇」は「ゼロ」と読ませるため、「ゼ」で引かなければ候補に出てこないのだ。UIの仕様によっては「レイ」と入力しなければならない銀行システムも一部に残存しており、現場での混乱に拍車をかけている。
また、窓口業務に携わる関係者の証言によると、「番号の末尾にある1を消していいのか不安になり、そのまま入力してエラーを連発させる高齢者が依然として多い」という。システム的に全銀ネットは7桁口座番号しか受け付けないため、8桁を入力しようとした時点でボタンが押せなくなるか、入力を弾かれる。現場ではこの変換ロジックが周知されていないことによるオペレーションの摩擦が日々生じている。
一般に知られていない盲点とネットの誤解|失敗しないためのリスクヘッジ
ここで、広く誤解されている2つの盲点を是正しておきたい。
第1の誤解は、「自力で変換式を計算して相手に伝えるのが最も手軽である」という思い込みだ。数字の計算ロジック自体は確立されているものの、記号の桁数や特殊な当座口座(記号が0から始まる通帳など)では、店番の末尾が「9」になるなど計算式が異なるケースがある。人為的な計算ミスは送金不能を招く。実は、もっとも安全なゆうちょ銀行店番調べ方は、通帳の最終ページや見返し面を確認することだ。現在の通帳には、見開き下部にあらかじめ「他行からの振込用口座番号(店名・店番・口座番号)」が印字されている。さらに「ゆうちょ通帳アプリ」を開けば、口座詳細画面からワンタップで「他行からの振込用情報」がそのままコピーできるようUIが改善されている。
第2の誤解は、「間違えて送金しても、金融機関が自動でキャンセルして返金してくれる」という甘い認識だ。万が一、変換ミスをしたまま実在する他人の口座番号へ送金が成立してしまった場合、手続きは「組戻し(くにもどし)」となる。組戻しには発信元の銀行に対して660円〜1,100円程度の手数料を支払わなければならない上、相手受取人が返還を拒否した場合は法的措置を取らざるを得ない。数文字の確認不足が、数千円の損失と膨大な時間的コストを招くリスクを孕んでいる。
【プロの結論】おすすめできる確認手順とトラブルを回避する判断基準
お金のやり取りにおける失敗を極限までゼロにするために、取材現場から導き出した「失敗しない振込確認の鉄則」を提示する。
振込を受ける側(ゆうちょ口座保有者)であるならば、手計算による変換は一切行わず、ゆうちょ銀行公式サイトの『振込用の店名・預金種目・口座番号のご案内』ウェブツール、もしくは公式アプリに表示された画面をスクリーンショットして相手に提示することを強く推奨する。計算式に頼る方法は、あくまで緊急時や手元にネット環境がない場合の補助輪にすぎない。
逆に、他行から送金する側で相手から「記号・番号」しか教えられなかった場合は、ゆうちょ他行からの振込方法の原則に立ち返り、「全銀用の店番3桁と口座番号7桁を再確認してほしい」と受取人に差し戻す勇気を持つべきだ。推測で変換して振り込む行為は、金融事故の自己責任リスクを無防備に背負い込むことに等しい。
【金融 コード ゆうちょ】に関するよくある質問(FAQ)
Q1:支店名「〇一八」はネットバンキングでどう検索すればよいですか?
A1:カナ検索で「ゼロイチハチ」の先頭2文字「ゼ」または「ゼロ」と入力してください。金融機関によっては「レイイチハチ(レ)」で登録されているケースも稀にありますが、基本的には「ゼ」でヒットします。
Q2:通帳番号の末尾の「1」を消して振り込んでも、本当にお金は届きますか?
A2:確実に届きます。末尾の「1」は旧郵便貯金システム独自の管理番号(チェックディジット)であり、全銀システムに接続するための振込用口座番号は末尾の「1」を除いた7桁で正規の口座として一対一で紐づけられています。
Q3:ゆうちょ銀行から他行宛てへ振り込む場合の手数料はいくらですか?
A3:送金手段によって異なります。ゆうちょ銀行他行宛振込手数料は、窓口手続きが最も割高(800円台など)ですが、ATMを利用するとおよそ200円〜300円台、ゆうちょダイレクトやアプリを利用すると月ごとの無料回数枠や一律165円程度の割安な手数料設定が適用されます。送金コストを抑えるなら、アプリ経由が最も経済的です。
まとめ:今後の動向と失敗しないための判断基準
ゆうちょ銀行の金融機関コードは「9900」、他行振込時には「店番3桁(漢数字店名)」と「7桁の口座番号」への読み替えが必須であるという事実は、システムが統合された現在も変わらない普遍のルールだ。
キャッシュレス決済や即時送金アプリが浸透する2026年においても、給与振込や家賃支払い、法的手続きなど、全銀システムを介した振込インフラの重要性は揺らいでいない。通帳の見返し面やアプリを活用して正規の変換情報を取得し、確実な確認フローを踏むことこそが、デジタル社会における最も確実な金融リテラシーと言える。 (出典: 金融 コード ゆうちょ(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
