年収800万の手取りと生活実態の真実|勝ち組と言えない税金の罠
国税庁の統計資料を紐解くと、給与所得者全体の上位層に堂々とランクインする「年収800万円」。世間一般では「高給取り」「エリート」「勝ち組」の象徴として羨望の眼差しを向けられる額面水準です。しかし、SNSやコミュニティの家計相談を観察すると、当事者たちからは「毎月カツカツで貯金ができない」「税金に毟り取られて生活が苦しい」といった悲痛な叫びが絶えません。
額面800万円を稼ぎ出しながら、なぜこれほどまでに理想と現実のギャップが広がるのか。2026年最新の税制や物価水準を踏まえ、独身・既婚・子育て世帯それぞれの生活実態、住宅ローンの落とし穴、そして「勝ち組の錯覚」を生み出す制度的要因をジャーナリスティックな視点で徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収800万円の年間手取り額は約570万〜610万円(月額約38万〜42万円+賞与)。年収の25%前後におよぶ約200万円以上が税金や社会保険料として天引きされる。
- 要点2:給与所得者全体で年収800万円台に到達するのは約3.3%の少数派だが、累進課税の壁や子育て関連の各種所得制限が重なり、額面ほどの豊かさを実感しにくい構造がある。
- 要点3:独身者は潤沢な可処分所得で余裕ある資産形成が可能な一方、都市部の子育て世帯は高額な住宅ローンや教育費、見栄消費が引き金となり「高所得貧困」に転落するリスクを抱えている。
【2026年最新】年収800万円の手取り額と税金・社会保険料の内訳
「年収800万円」という響きからは、月々60万円以上の大金を自由に使えるようなイメージを抱きがちです。しかし、会社から支給される給与明細の右端に印字される振込額は、その想像を冷酷なまでに打ち砕きます。年収800万円手取り2026年最新まとめとして試算すると、独身(扶養なし)の場合の年間手取り額は約570万〜590万円、専業主婦(夫)や扶養家族がいる場合でも約590万〜610万円にとどまります。手取り率は額面の約72〜75%前後まで落ち込むのが現実です。
ボーナスが年間4ヶ月分(約200万円)含まれる一般的な給与体系の場合、毎月の手取り振込額は約35万〜38万円、ボーナス手取りは1回あたり約75万〜80万円となります。毎月50万円以上が自由になるわけではないという事実こそが、高収入の実感を得にくい最初のハードルです。
手取りを激しく削り取る最大の要因が、年収800万の所得税と住民税、そして年々負担が増加する社会保険料です。年収800万円における控除後の課税所得には、所得税の速算表において20%(控除額42万7,500円)の税率が適用されます。さらに一律10%の住民税が加算されるため、限界税率は30%台に突入します。
年間の控除内訳を概算すると、以下の金額が給与から天引きされます。
- 所得税:約45万〜55万円(各種控除により変動)
- 住民税:約45万〜50万円
- 健康保険料・介護保険料:約40万〜45万円
- 厚生年金保険料:約65万〜70万円
- 雇用保険料:約4万8,000円
これらを合算すると、年間の控除総額は約200万〜220万円に達します。新車1台分に匹敵するキャッシュが毎年自動的に徴収される計算です。だからこそ、税負担を少しでも和らげる防衛策としてふるさと納税の活用が欠かせません。年収800万円のふるさと納税限度額は、独身または共働き(配偶者控除なし)で約12万9,000円、配偶者控除適用(子なし)で約12万円、配偶者控除+高校生の子1人の場合で約11万円が目安となります。上限額を把握して制度をフル活用することは、この所得帯にとって必須のリテラシーです。

上位数%の現実|年収800万の日本人割合と稼げる職業・業界一覧
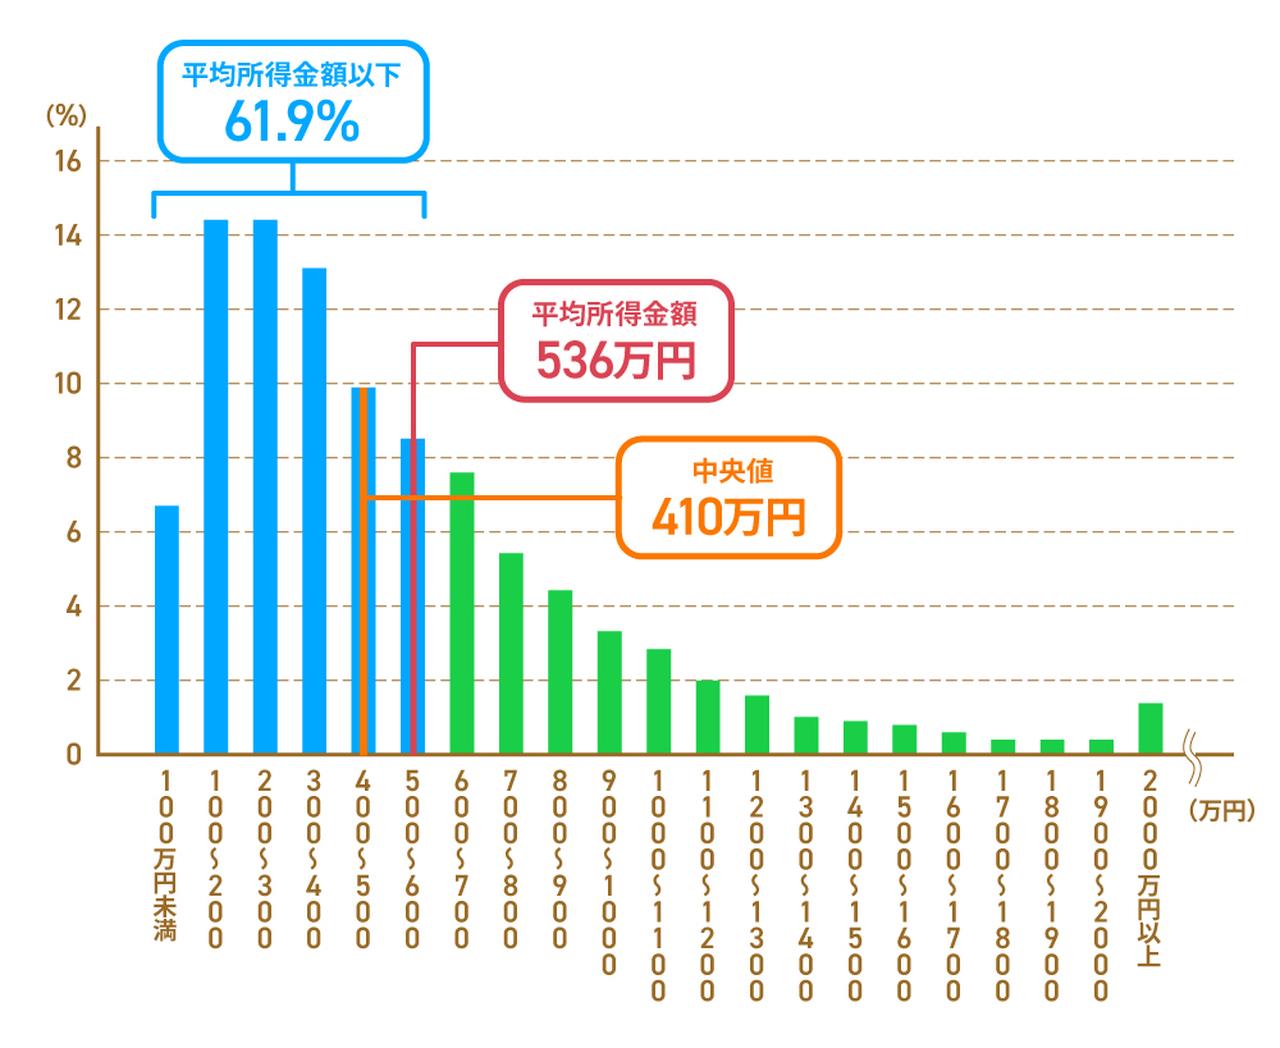
国税庁が公表している「民間給与実態統計調査」の最新データを分析すると、1年を通じて勤務した給与所得者の中で「年収800万円超〜900万円以下」の層を占める年収800万の日本人割合は、わずか約3.3%前後です。年収800万円以上の全所得者を合計しても全体の約12%程度にとどまり、男女別で見ると男性で約5%、女性では約1%台と、極めて限られたエリート層であることは統計上揺るぎない事実です。
では、具体的にどのようなフィールドで働くビジネスパーソンがこの水準に到達できるのでしょうか。年収800万稼げる職業・業界一覧を俯瞰すると、明確な構造的特徴が浮かび上がります。
- 総合商社・専門商社:5大商社であれば30歳前後、中堅専門商社でも30代半ばから後半でクリアする水準。
- 金融・メガバンク・大手保険:メガバンクの調査役・課長代理クラス、大手損害保険・生命保険の総合職(30代半ば〜)。
- 製薬(MR・研究職):国内大手・外資系製薬メーカーのMR職や臨床開発担当者。日当や手当を含めると30代前半での到達事例も多数。
- IT・メガベンチャー・外資系テック:プロジェクトマネージャー(PM)、シニアソフトウェアエンジニア、コンサルティングセールス。
- 不動産デベロッパー・大手ゼネコン:三井不動産や三菱地所などの大手デベロッパー、スーパーゼネコンの管理職層。
- 専門職・士業:公認会計士、税理士、弁護士、大学准教授、大手病院勤務の医療従事者。
これらの業界に共通するのは、「高い参入障壁」「高付加価値なビジネスモデル」「一人あたりの売上高の高さ」です。一般的な中小企業では、部長職や執行役員に上り詰めても年収800万円に届かないケースが少なくありません。多くの会社員にとって、年収800万円は「業界構造の選定」と「社内での選抜競争」を勝ち抜いた末に到達する頂のひとつと言えます。
年収800万は勝ち組と言えない理由|「手取りの壁」と子育て世帯の所得制限
統計上は上位数%の勝ち組でありながら、なぜ当事者たちから「生活が苦しい」「税金で報われない」という不満が噴出するのか。その真相は、日本の社会保障制度と税制が孕む「高所得ペナルティ構造」にあります。まさにここが、年収800万は勝ち組と言えない理由の核心です。
日本は直接税において強力な累進課税を採用しており、稼げば稼ぐほど税率が跳ね上がります。年収500万円から年収800万円へと300万円昇給したとしても、額面通りの300万円が手元に残るわけではありません。増額分のうち約35〜40%は税金と社会保険料で吸い上げられるため、実際の手取り増加分は180万〜190万円程度にとどまります。残業や激務をこなして勝ち取った昇給の成果を、手取りベースでは実感しにくい心理的摩擦が生じます。
さらに深刻な打撃を与えるのが、年収800万円子育て世帯の所得制限です。長年にわたり、年収800万〜900万円前後の世帯は、行政支援の「谷間」に突き落とされてきました。
代表的な事例が「児童手当」や「高等学校等就学支援金」です。子育て支援拡充の法改正により一部緩和や所得制限撤廃の動きが進みつつあるものの、地方自治体独自の医療費助成や子育て給付金、私立高校無償化の補助基準において、世帯主単独の年収800万円は制限基準のボーダーライン上に位置することが多々あります。高額な税金を納めているにもかかわらず、公的支援はバッサリと切り捨てられる。周囲の年収500万〜600万円世帯が各種支援をフルに享受している姿を見て、「実質的な可処分所得の逆転現象が起きているのではないか」という強い不公平感を抱く家庭は少なくありません。
SNSや知恵袋の投稿には、「夜遅くまで働き、責任の重い役職に就き、同世代の倍の税金を納めているのに、子どもへの手当はゼロ。贅沢など一切していないのに、一体何のために働いているのか分からなくなる」という切痛な告白が溢れています。この「制度的梯子外し」が、年収800万円層の幸福感を著しく削いでいるのです。

【実態検証】独身vs子育て世帯の生活レベル実態|家賃・住宅ローン・平均貯蓄額
年収800万円の生活実態を語る上で、決して一括りにしてはならないのが「世帯構成による天と地ほどの格差」です。独身であれば都心のタワーマンションに暮らしながら投資や趣味に浪費できる一方、子育て世帯では毎月の赤字に怯えるケースも珍しくありません。生活レベルの実態を客観データで比較検証します。
| 項目 | 独身世帯(単身) | 子育て世帯(夫婦+子ども2人) | 編集部の見解・評価 |
|---|---|---|---|
| 月間手取り額(目安) | 約38万〜40万円(+賞与) | 約39万〜42万円(+賞与) | 扶養控除の影響で子育て世帯が若干手取り増だが、誤差の範囲。 |
| 住居費(家賃・ローン) | 13万〜16万円(都心1LDK) | 16万〜22万円(ファミリー向け3LDK) | 子育て世帯は専有面積が必要なため、住居費の固定化が家計を圧迫。 |
| 食費・日用品費 | 約5万〜7万円(外食含む) | 約10万〜13万円(自炊中心) | 物価高の影響をもろに受けるのがファミリー層の食費・光熱費。 |
| 教育費・習い事 | 0円 | 約6万〜12万円(塾・私立進学など) | 最大のリスク要因。中学受験や私立進学で家計は一気に困窮化。 |
| 自由裁量資金(小遣い等) | 約8万〜12万円 | 約3万〜5万円(夫婦合算) | 独身は圧倒的自由度。子育て世帯の世帯主は小遣い3万円台も珍しくない。 |
| 平均貯蓄額・資産形成 | 中央値:800万〜1,200万円 年間積立:150万〜250万円 | 中央値:400万〜650万円 年間積立:30万〜80万円 | 金融広報中央委員会の調査でも、単身と子育て層で保有資産に約2倍の乖離。 |
年収800万円独身の生活費を見ると、家賃に15万円を支払い、適度に外食や趣味を謳歌したとしても、毎月10万円以上、年間ボーナスを含めれば年間200万円前後の資産運用や貯蓄が無理なく行えます。新NISAの年間投資枠を活用し、インデックスファンドを毎月満額積み立てる余裕すらあります。
対照的なのが、首都圏に暮らす子育て世帯の年収800万円の生活レベル実態です。最大のハードルとなるのが、年収800万円の家賃相場とマンション購入を巡る住居費の問題です。都内でファミリー向け(3LDK・70平米以上)の賃貸マンションを借りようとすれば、家賃相場は20万〜25万円に達します。月分手取りの半分以上が住居費で消える計算です。
そのため多くの世帯がマンション購入を選択しますが、ここにも危険な落とし穴が潜んでいます。銀行の審査基準において、年収800万円住宅ローンの借入目安は最大で約5,500万〜6,400万円(年収倍率7〜8倍)まで融資枠が出ます。しかし、昨今の金利上昇局面において、限界まで借り入れた場合の月々返済額は管理費・修繕積立金を含めて18万〜22万円前後に達します。都心の新築・築浅マンション価格が高騰した結果、「年収800万円あっても都内の利便性の高い駅近マンションは買えない」という現実が、世帯主たちのプライドに深い影を落としています。
一般に知られていない盲点とネットの誤解|「中流意識」が招く見栄消費の罠
ネット上のコミュニティで頻繁に交わされる議論のひとつに、「年収800万なのにカツカツなのは浪費しているだけ」「自己管理能力の欠如だ」という手厳しい批判があります。しかし、この問題を個人の自制心だけに帰結させるのは早計です。社会学や行動経済学の視点から紐解くと、より構造的な「中流階層の心理的罠」が浮き彫りになります。
アメリカの経済学者トースタイン・ヴェブレンが提唱した「顕示的消費(見栄消費)」の心理は、年収800万円前後の層に最も強く発現します。完全な富裕層であれば他人の目を気にする必要はありませんが、年収800万円は「社会的なアッパーミドル層」に位置するため、周囲の付き合いや生活環境のプレッシャーに晒されやすいのです。
典型的かつ実態として多いのが、以下のような消費パターンの固定化です。
- 住環境の背伸び:「年収800万あるのだから」と、郊外の戸建てではなく都心近郊のブランドエリアやタワーマンション低層階を選択する。
- 子どもの教育熱:周囲の同僚やタワマン住民に同調し、小学校高学年から中学受験塾(サピックスや四谷大塚など)へ通わせる。年間授業料だけで100万〜150万円が固定費化する。
- 日常の無意識なグレードアップ:近所のスーパーではなく成城石井や紀ノ国屋を日常使いし、休日のショッピングや外食の単価が知らず知らずのうちに上がる。
さらに見逃せない盲点が、「単独年収800万」と「世帯年収800万(夫婦共働き)」の決定的な格差です。日本の税制は個人単位課税を採用しているため、夫ひとりで800万円を稼ぐ世帯と、夫400万・妻400万円で合算800万円を稼ぐパワーカップル予備軍では、後者のほうが年間約50万〜80万円も手取り額が多くなります。基礎控除や給与所得控除が2人分適用され、税率も低いブラケットに抑えられるためです。さらに共働き世帯であれば所得制限にも引っかかりにくく、制度的恩恵を享受しやすい。「夫が1人で800万円を稼ぐモデル」は、現代の税制において最も効率が悪く、税金負担が重いスタイルとなってしまっています。
【プロの結論】資産形成を加速させる人と「隠れ貧困」に沈む人の判断基準
年収800万円というポジションは、人生の舵取り次第で「富裕層への足がかり」にもなれば「生涯ラットレースから抜け出せない隠れ貧困」にもなり得る、極めて危うい分岐点です。将来にわたって資産を築ける人と、家計崩壊の危機に怯え続ける人の違いは、明確な行動基準に現れます。
▼ 年収800万を活かして資産形成を加速できる人の条件
- 住居費を「手取り月額の25%以内(10万〜12万円程度)」に抑える覚悟を持っている。
- 住宅ローンを組む際、借入上限(6,000万円超)ではなく「適正借入額(4,000万〜4,800万円以下)」にとどめている。
- 昇給した分を生活レベルの向上に回さず、新NISAやiDeCoへ「自動先取り投資」として天引き設定している。
- 他人の視線や周囲の教育競争から一歩引き、家族にとって本当に必要な価値観に「心理的バウンダリー(境界線)」を引けている。
▼ 危険な「隠れ貧困」に沈む人の条件
- 「自分は平均以上の勝ち組である」という錯覚を抱き、身の丈に合わない高級車やブランド品をローンで購入する。
- ボーナスを生活費やローンの返済原資として組み込んでおり、支給額が減額された瞬間に家計が破綻する。
- 都心のマンション価格高騰に焦り、ペアローンや限度額いっぱいの変動金利で7,000万円以上のローンを抱える。
- 子どもの習い事や私立進学を「周囲がやっているから」という理由だけで際限なく許容してしまう。
【年収 800 万】に関するよくある質問(FAQ)
Q1:年収800万円の手取り月額はボーナスなしだといくらですか?
A1:年俸制などでボーナスが一切なく、年収800万円を12分割して受け取る場合、額面の月給は約66万7,000円です。ここから所得税、住民税、社会保険料が差し引かれるため、独身者の手取り月額は約48万〜51万円前後となります。毎月のキャッシュフローは安定しますが、ボーナス併用型と同様に年間で約200万円以上が天引きされます。
Q2:年収800万円で組める住宅ローンの安全な目安額はいくらですか?
A2:金融機関の融資可能枠としては6,000万〜6,500万円程度まで審査が通るケースがありますが、これは非常にリスクの高い返済比率です。金利上昇リスクや将来の教育費、修繕積立金の増額を考慮した場合、長期的に破綻しない「安全な借入目安」は4,000万〜4,800万円以内(年収の5〜6倍程度)に抑えるのがFPや専門家の推奨基準です。
Q3:ふるさと納税の控除上限額は独身と既婚でどれくらい違いますか?
A3:年収800万円の場合、独身または共働き(配偶者を扶養に入れていない)であれば約12万9,000円まで自己負担2,000円で寄付できます。一方、配偶者を扶養に入れている専業主婦世帯は約12万円、さらに高校生や大学生の子どもを扶養している場合は扶養控除が適用される分だけ課税所得が減るため、限度額は約10万〜11万円台へと下がります。
Q4:世帯年収800万円(共働き)と単独800万円では、どちらが裕福になれますか?
A4:税制・社会保障の観点からは、圧倒的に「世帯年収800万円(夫婦共働き)」のほうが裕福になりやすい構造です。夫400万・妻400万円の場合、それぞれに給与所得控除や基礎控除が適用され、累進課税のブラケットも低いため、単独世帯より手取りが年間約50万〜80万円多くなります。さらに児童手当などの所得制限にも引っかかりにくいため、可処分所得の面で圧倒的に有利です。
まとめ:今後の動向と失敗しないための判断基準
年収800万円は、日本の労働市場において間違いなく上位数%に君臨する優れた実績の証明です。しかし、額面の華やかさに惑わされ、「自分は勝ち組だから大丈夫だ」と過信した瞬間に、税金の重みと固定費の膨張が家計を音を立てて侵食し始めます。
特にインフレの進行や住宅価格の高騰、社会保険料の継続的な引き上げが続く現代において、額面年収の多寡だけで生活の豊かさは決まりません。真の豊かさを手に入れるための鍵は、「額面ではなく手取り(可処分所得)を直視すること」、そして「周囲の見栄や消費競争から精神的に自立すること」です。
年収800万円という力強い入金力を武器に、住居費をコントロールし、制度の控除を賢く使い倒し、着実に資産運用へと資金を配分する。その冷徹な規律を保つことこそが、勝ち組の看板に振り回されず、盤石な経済的自由を確立するための唯一無二の道筋です。 (出典: 年収 800 万(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
