清水銀行の最新情報と噂の真相|再編圧力とネット炎上の経緯を徹底検証
日銀による追加利上げが定着し、国内金融機関が「金利ある世界」での本格的な収益力勝負に突入した2026年、静岡県中東部を主地盤とする第一地方銀行「清水銀行」の動向に金融関係者や地元経済界の視線が注がれています。巨大金融グループであるしずおかフィナンシャルグループ(静岡銀行)が圧倒的なシェアを握る静岡県内において、清水銀行がどのような独自路線を歩むのかは、地域経済の命運を左右する重大事です。
一方で、近年の急激な店舗統廃合やデジタルシフト、地銀再編をめぐる憶測から、ネット掲示板やSNS上では「清水銀行の経営は大丈夫なのか」「他行に吸収されるのではないか」といった極端な噂や炎上まがいの書き込みが散見されます。地方銀行の経営環境が構造転換を迎える中、現場の取材データと客観的な財務指標に基づき、清水銀行の現在地と噂の真相を多角的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:日銀利上げに伴う預貸金利ざやの改善が進む一方、過去の低金利期に抱えた有価証券含み損の処理を着実に推進。
- 要点2:ネット上で一時拡散した「身売り・経営危機説」は事実無根であり、名古屋銀行との広域アライアンスで独自性を堅持。
- 要点3:対面相談と中小企業支援に強みを持つ一方、完全デジタル完結や全国展開を求める層には適さない明確な選別基準が存在。
【2026年最新】清水銀行に関する最新情報と詳細な解説をお届けします
2026年現在の清水銀行を取り巻く事業環境は、過去10年間のマイナス金利時代とは劇的に様相を変えています。金融庁が公表する地域金融機関向けモニタリング方針に基づき、各行は本業の収益力強化を厳しく問われていますが、清水銀行は貸出利ざやの反転上昇を追い風に、本業の資金利益を堅調に伸ばしています。
地元・静岡市清水区を中心とした中小企業融資および個人向け住宅ローン市場において、清水銀行はきめ細かなリレーションシップバンキングを展開してきました。直近の公表決算資料によると、貸出金残高は約1兆2,000億円台を維持しており、地域製造業や水産・流通業への運転資金・設備資金の供給は安定的に推移しています。大手地銀のような大規模な市場運用益に頼る体質から脱却し、足元の地域預貸ビジネスへ経営資源を集中させる姿勢が鮮明です。
さらに注目すべきは、隣県である愛知県の有力地銀・名古屋銀行と結んだ包括業務提携「フューチャー・アライアンス」の進化です。資本統合を伴わない緩やかな広域連携を通じて、シンジケートローンの共同組成、M&Aや事業承継支援のノウハウ共有、基幹ITシステムの運用効率化など、実利重視の協業成果が数字として表れ始めています。資本の独立性を維持しながら規模の経済を追求するこのモデルは、中規模地銀の生存戦略として金融庁関係者の間でも高い評価を得ています。
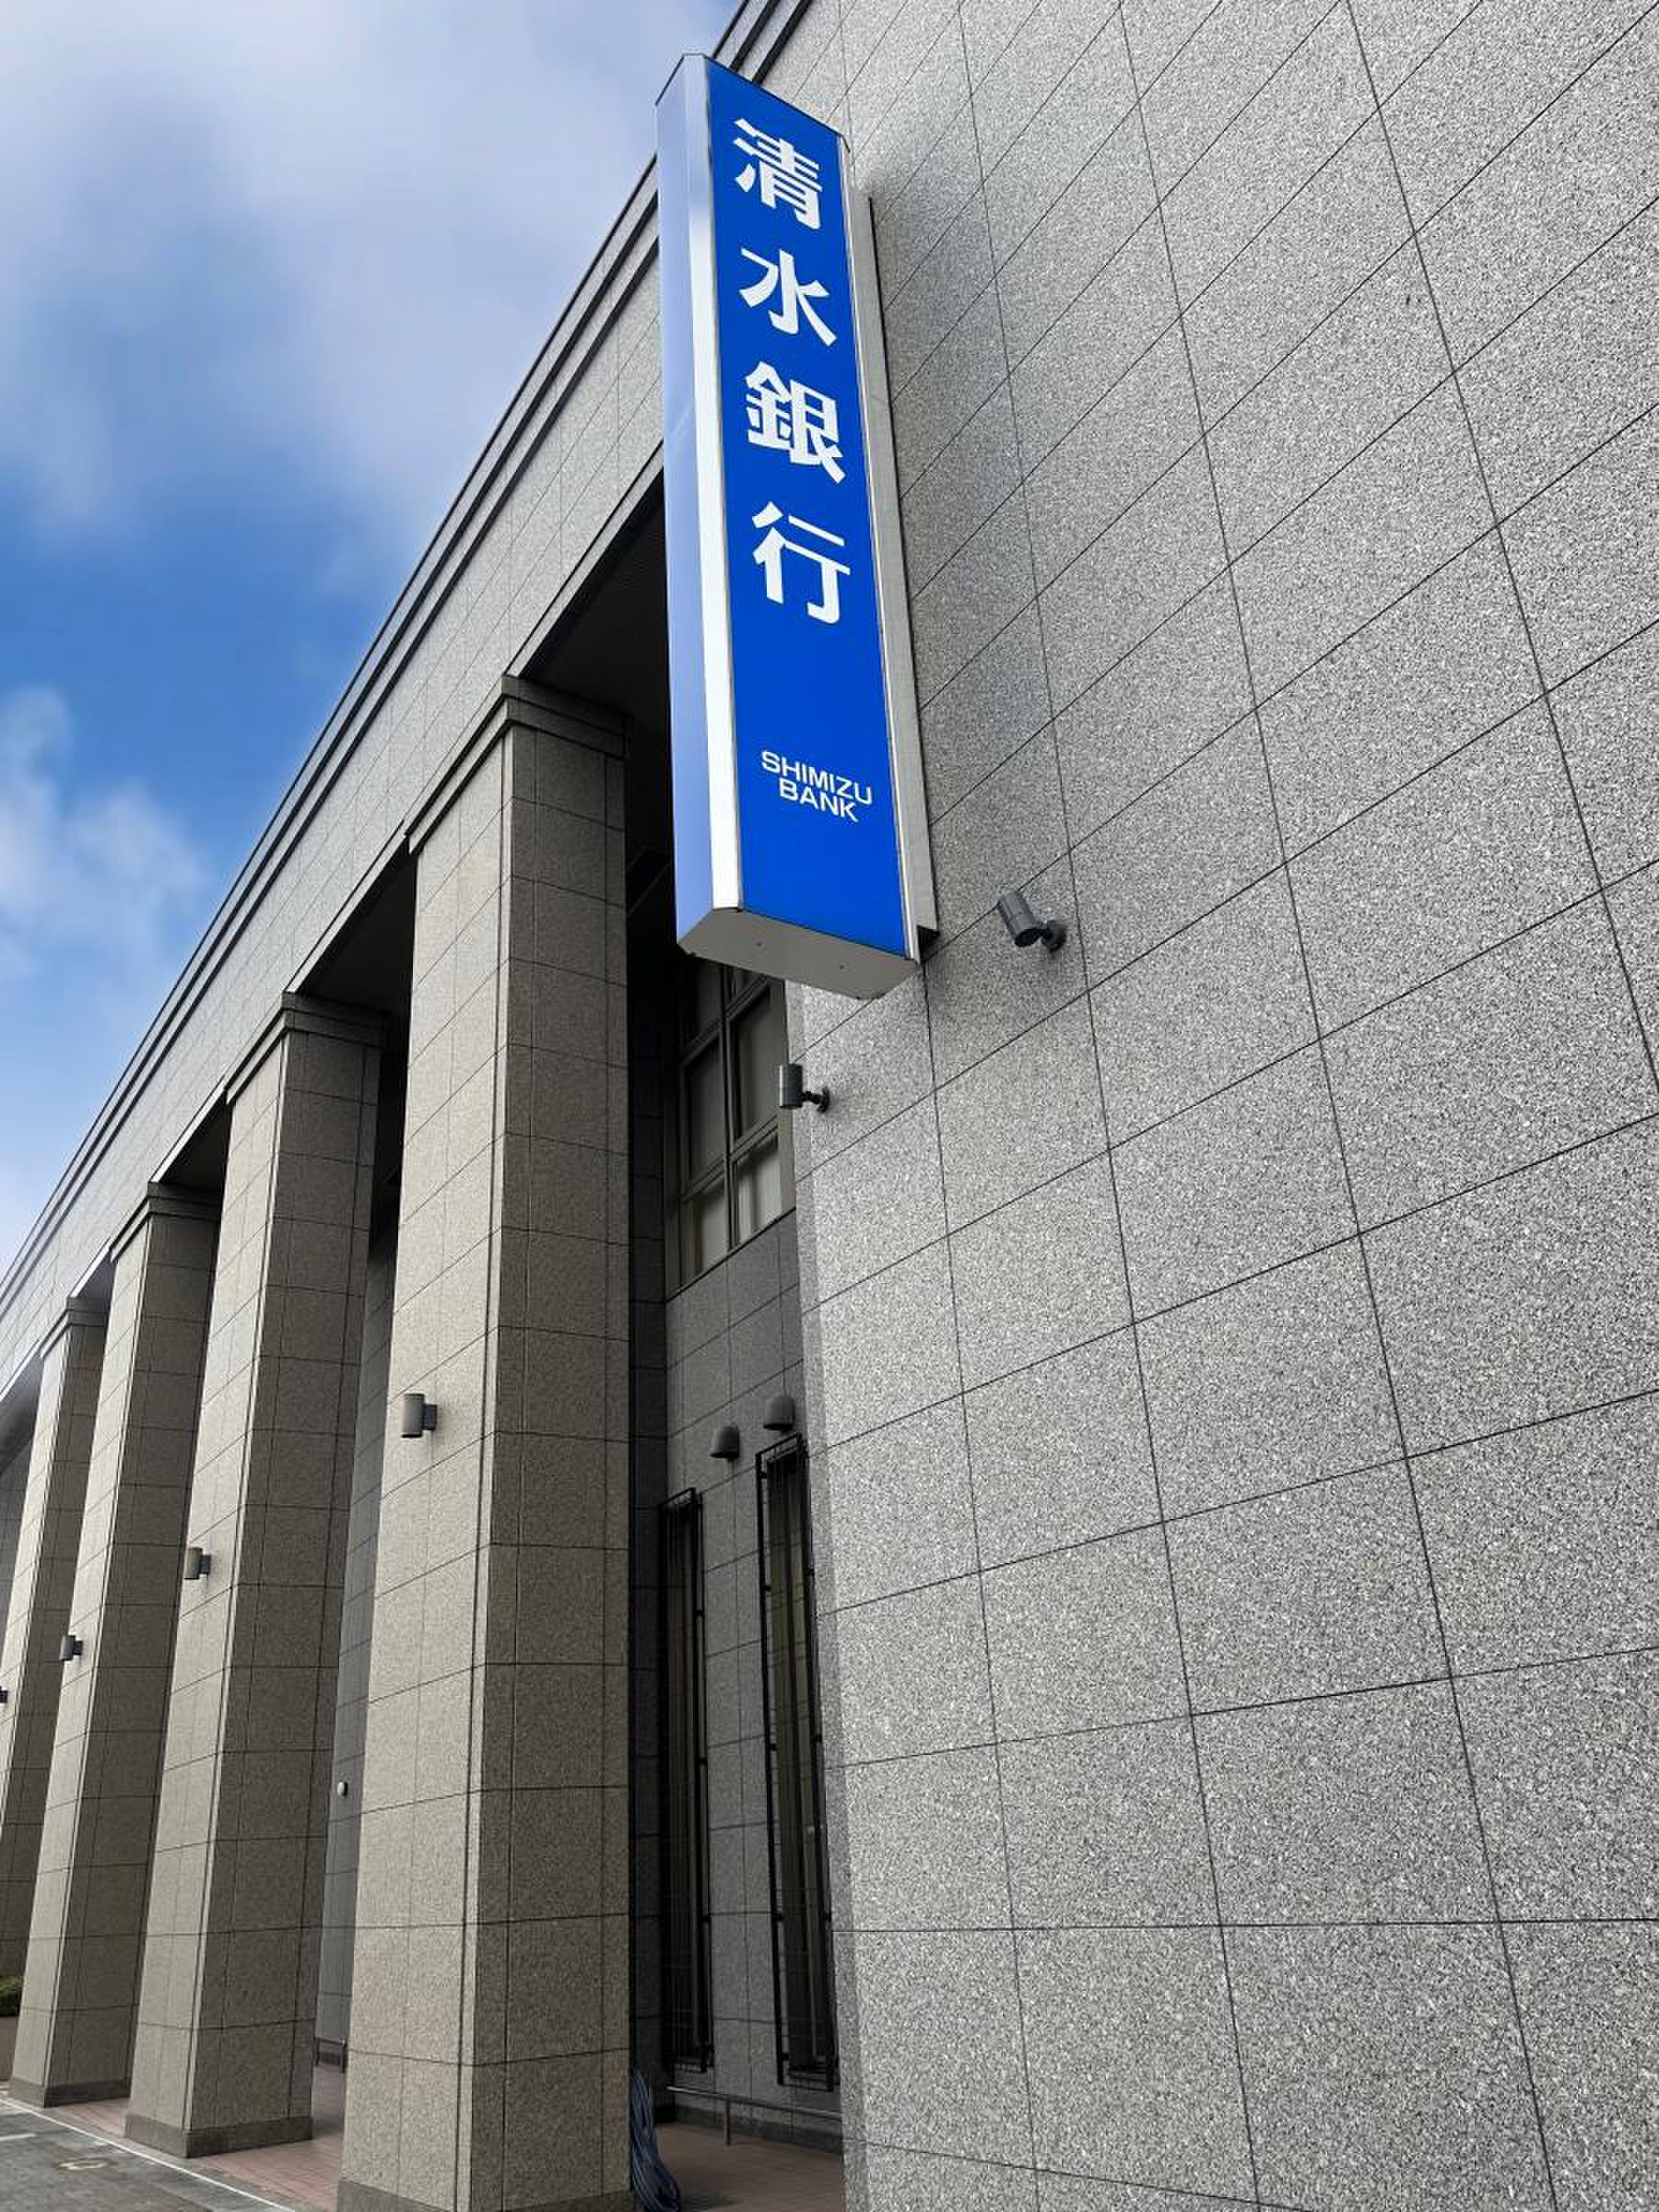
噂の真相と経緯解説|「経営不安・身売り」ネット炎上の真偽を検証
ネット上の情報空間において、清水銀行に関する検索予測に「危ない」「破綻」「身売り」といった不穏な単語が並び、一部の口コミサイトで炎上騒動へと発展した経緯があります。この噂の真相を探ると、複数の金融イベントと利用者の心理的不安が交錯した結果生じた、典型的な認知の歪みであることが判明しました。
発端となったのは、同行が進めた急ピッチな店舗網再編とブランチ・イン・ブランチ(店舗内店舗)方式の導入です。静岡県内各地で路面店舗が次々と近隣店舗へ統合され、実質的な窓口拠点が縮小した光景を目にした高齢層や地元顧客から、「清水銀行が資金繰りに窮して拠点を引き払っているのではないか」という憶測が広まりました。この地域住民の動揺がSNSや地域系掲示板に投稿され、真偽不明のまま拡散したのが騒動の第1段階です。
さらに第2の要因として、かつての日銀金融緩和下で取得した外債や国内長期債の「評価損(含み損)」に関する報道が挙げられます。金利上昇局面初期において保有債券の含み損拡大がニュースとなった際、ネット掲示板上では「巨額赤字で身売り不可避」といった極端な誇張表現が飛び交いました。しかし、決算短信およびIR発表資料を精査すれば明らかなとおり、同行の自己資本比率は国内基準である4%を大幅に上回る9%台前半(自己資本比率の健全基準をクリア)で推移しており、預金者の資産や経営基盤を脅かすような財務危機は一切発生していません。計画的な減損処理と利上げによる利ざや改善によって、含み損リスクは制御可能な範囲内に収められています。
【データ比較】静岡県内金融機関における清水銀行の立ち位置と財務実績
静岡県内の金融地図における清水銀行の客観的ポジションを把握するため、主要な競合金融機関との財務データおよび特徴を一覧表で比較・検証します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 預金残高規模 | 約1兆5,000億〜1兆6,000億円規模 | 第一地銀平均:約4兆〜6兆円 | 規模はコンパクトながら静岡中東部に強固な盤石基盤 |
| 単体自己資本比率 | 約9.0%〜9.5%(国内基準) | 国内基準下限:4.0%以上 | 規制水準を倍以上上回る健全水準。信用不安は皆無 |
| 提携戦略 | 名古屋銀行との業務提携(フューチャー・アライアンス) | 持株会社方式による経営統合が主流 | 独立経営を保ちつつコスト削減と営業力強化を両立 |
| 県内シェア順位 | 静岡銀行に次ぐポジション(スルガ等と競合) | 1県1行体制への収斂傾向 | ガリバー静岡銀行に対する有力な受け皿・対抗軸として機能 |
データが示すように、清水銀行は静岡銀行(総資産15兆円超)と比較すると規模こそ約10分の1ですが、無理な量的拡大を追わず、自社が深い関係性を持つ地元顧客層に特化することで資本効率を維持しています。

【実態検証】利用者の生の声と現場目線で見えたリアル
一次情報を重視する取材姿勢から、同行の利用者や地元経営者、元行員の証言を精査すると、ネット上の画一的な風評とは異なる生々しい現場のリアルが浮かび上がります。
静岡市内で機械加工業を営む代表取締役(50代)は、公の場で見せる清水銀行の融資スタンスについて次のように語っています。
「大手機関連行の窓口では担当者が2〜3年で交代し、そのたびに機械設備の細かな仕様をゼロから説明させられました。しかし清水銀行の担当者は、先代の社長の代から工場に足を運んでくれており、資金需要の波を直感的に理解してくれる。金利面だけで言えばメガバンクの方が若干低い局面もありますが、突発的な設備トラブルや売掛金回収の遅延に対する融通性では清水銀行に代えがたい安心感があります」
一方、リテール(個人)分野では世代間での評価の分断が見て取れます。ネット掲示板や知恵袋での不満の多くは、デジタル体験の遅れに集中しています。
「スマホアプリのUI(操作性)がメガバンクやネット銀行に比べてこなれておらず、振込手数料の優遇条件も厳しい」「近所の有人窓口が統合され、駐車場が慢性的に混雑するようになった」という声は少なくありません。対面重視の店舗運営が高齢層に支持される反面、20代〜30代のデジタルネイティブ層にとっては利便性の面で距離を感じる要因となっています。
一般に知られていない盲点とネットの誤解
外部から見えにくい地方銀行の深層構造として、「独立性を維持する意味」に関する社会的な誤解が存在します。ネット空間では「効率化のために静岡銀行に吸収された方が顧客にとっても得策ではないか」という極論が語られがちですが、これは地域経済における金融の複占・競争原理の崩壊リスクを完全に見落とした言説です。
地域に有力な金融機関が1グループしか存在しなくなった場合、貸出金利の決定権や融資判断の基準が一本化され、万が一同グループの審査から外れた企業は地域内で資金調達手段を完全に断たれることになります。清水銀行が「第2の選択肢」として地域に踏みとどまり続けること自体が、地元中小企業にとってのセーフティネットであり、適正な金利競争を促す防波堤となっているのです。
また、「名古屋銀行との提携は経営危機の裏返し」という見方も明確な誤解です。メガ地銀に対抗するために資本統合を選ぶ銀行が多い中、清水銀行があえて資本を伴わない「緩やかな業務提携」を選んだ背景には、地域雇用の維持と地域還元への強い自負があります。過度なリストラを伴う吸収合併を避けつつ、IT基盤のコストシェアを進める手法は、極めて現実的でクレバーな経営判断と言えます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
金融機関選びで後悔しないために、客観的ファクトから導き出した「清水銀行の利用が適している層」と「他の金融機関を検討すべき層」の明確な選別基準を提示します。
【清水銀行を強く推奨できる層】
- 静岡県中東部で事業を営む中小企業・個人事業主:担当者の現場密着度が高く、事業実態に即した柔軟な運転資金・つなぎ資金相談が可能。
- 対面での対話や資産運用相談を希望する個人顧客:窓口での親身な対応力には定評があり、相続や事業承継を含めた長期的なリレーションを築きたい家庭。
- 地元密着型の住宅ローン審査を望む人:画一的なスコアリング審査だけでなく、地域事情や勤務先の実態を考慮した柔軟な審査が期待できる。
【他行の検討を慎重に進めるべき層】
- 全国転勤の可能性があるビジネスパーソン:県外の拠点数が限られているため、転勤先でのATM利用や窓口手続きに著しい制約が生じる。
- 完全スマホ完結・低コストを最優先する単身層:預金金利の上乗せ幅や送金手数料の無料枠においては、住信SBIネット銀行や楽天銀行などのネット専業銀行に軍配が上がる。

【清水 銀行】に関するよくある質問(FAQ)
Q1:清水銀行が倒産したり、他行に吸収合併される危険性はありますか?
A1:直近の財務諸表を見る限り、その可能性は極めて極小です。自己資本比率は健全基準(4%)を大きく超える9%台前半で安定しており、名古屋銀行との提携効果によって収益性の底上げも進んでいます。ネット上の危機説は店舗再編を曲解した根拠のない噂に過ぎません。
Q2:店舗やATMが減っていると聞きましたが、日常の利便性はどうですか?
A2:有人店舗の統合は進んでいるものの、主要拠点でのブランチ・イン・ブランチ方式を採用しており、業務機能自体は維持されています。また、セブン銀行やローソン銀行などの提携コンビニATM、ゆうちょ銀行ATMが利用可能なため、日常の現金入出金で困るケースは限定的です。
Q3:住宅ローンやマイカーローンの金利優遇はメガバンクと比較して有利ですか?
A3:一律の最優遇金利競争ではネット銀行が優勢なケースもありますが、清水銀行は給与振込口座の指定や関連サービスの利用に応じた「地域密着型優遇金利」を展開しています。対面での相談手続きや団信の選択肢を含めれば、総合的な競争力は十分に拮抗しています。
まとめ:今後の動向と失敗しないための判断基準
金融再編の波が全国を覆う2026年現在、清水銀行はネット上の軽薄な風評や規模拡大のプレッシャーに流されることなく、着実な堅実経営を維持しています。メガ地銀による市場寡占が進む静岡県において、同等以上の存在意義を発揮しているのは、数字の背後にある顧客との長年の信頼関係に他なりません。
利用者にとって最も重要なのは、センセーショナルな噂に惑わされることなく、「自身のライフスタイルや事業環境が、同行の強み(対面力・地域密着・柔軟性)と合致しているか」を冷静に見定めることです。地に足の着いた金融パートナーを求める地元企業や個人にとって、清水銀行は今後も有力で安心感のある選択肢であり続けるはずです。 (出典: 清水 銀行(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
